ソシャレン

【12%の高利回りは危険なのか】融資型クラファンでは「長期で借りられること」が企業の信頼の証?なぜ成長企業は高金利でも資金調達するのか?
2026/08/06

不動産クラウドファンディング掲載数NO.1比較サイト
公開日 2026/09/28
最終更新日 2026/09/28

share:


不動産クラウドファンディング「Victory Fund(ビクトリーファンド)」が、償還遅延と運営会社の廃業で揺れています。
この記事は、同サービスに出資したまま資金の行方を待っている方、これから不動産クラウドファンディングを始めようとしている方、そして業界で何が起きたのかを正確に知りたい方に向けたものです。
読み終えると、2021年3月のサービス開始から2026年9月現在までに、何がどの順番で起きたのかを時系列で把握できます。
あわせて、同じような事業者を避けるために投資家が確認すべきポイントも整理します。
なお、ゴクラク編集部の編集部員はVictory Fundに10万円を出資している当事者であり、運営会社と東京都の窓口に対して独自の電話取材を重ねてきました。
本記事は、その取材内容と公開情報をもとに、事実と推測を分けて整理しています。
詳しい経緯に入る前に、2026年9月時点で確定している事実と、まだ確定していない事実を分けて整理します。
ネット上には推測を含む情報も多いため、まずは公式通知と公開データで確認できる範囲だけを押さえてください。
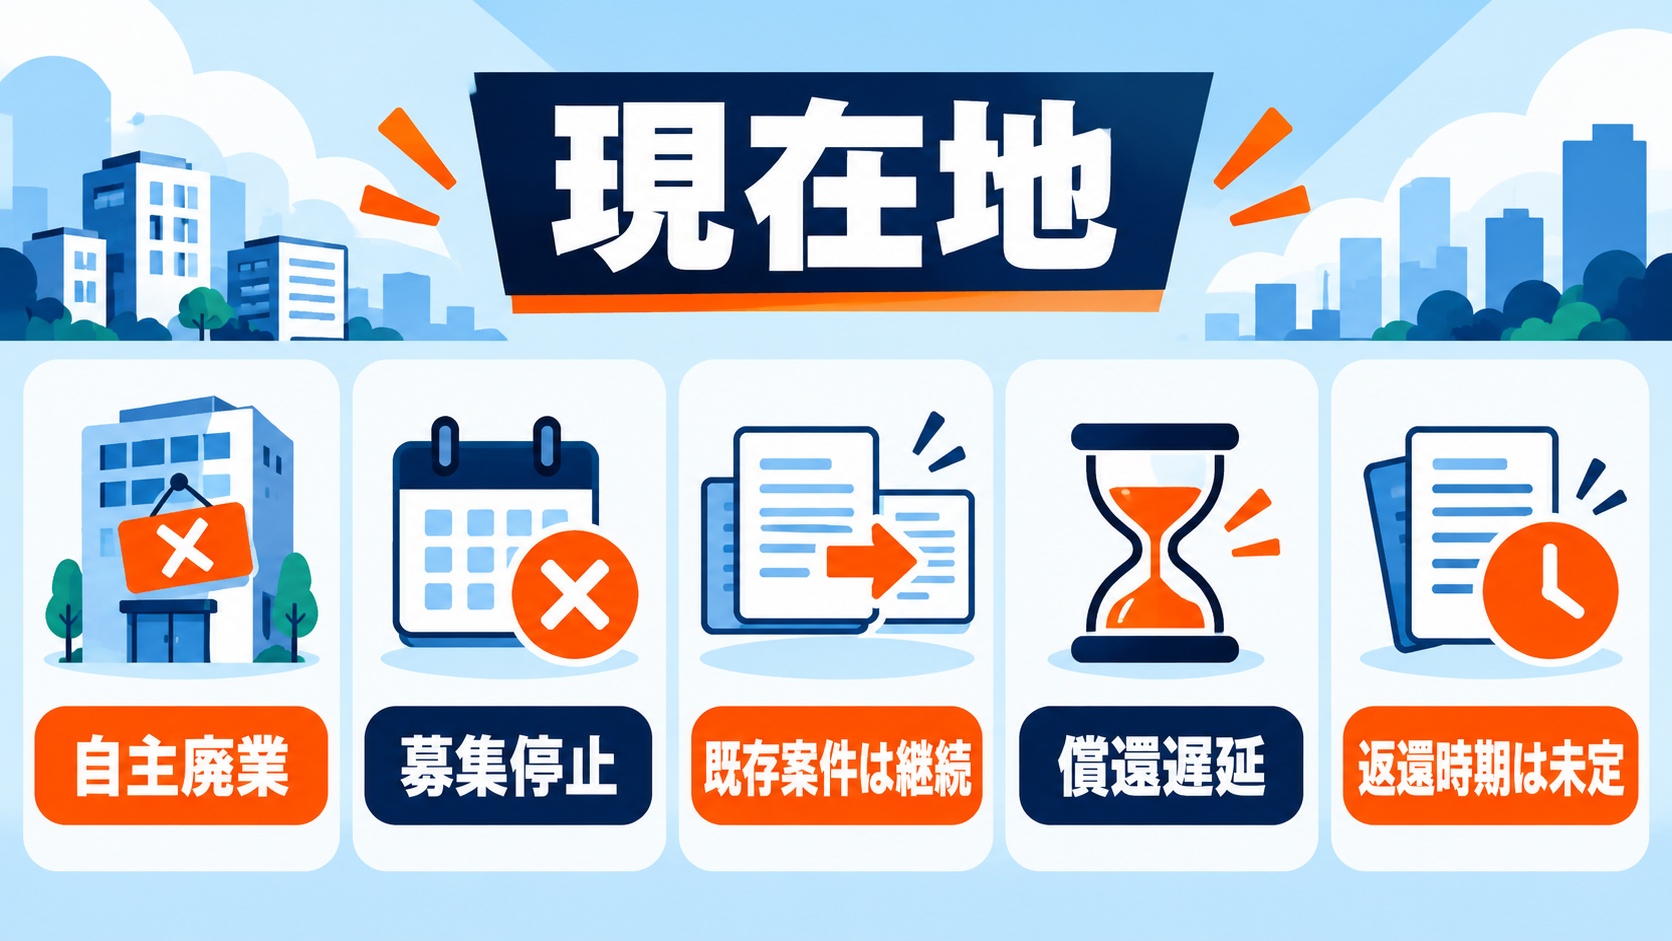
現時点で、公式通知や行政手続きで確認できている事実は次のとおりです。
一方で、出資金が最終的にいくら戻るのか、いつ戻るのかは確定していません。
この点については会社側からの具体的な完了時期の提示がなく、投資家側が確認できる材料も限られています。
注意
「廃業=出資金がゼロになる」という意味ではありません。
ただし、返還の時期と金額が投資家の側でコントロールできない状態になっている点は、事実として押さえておく必要があります。
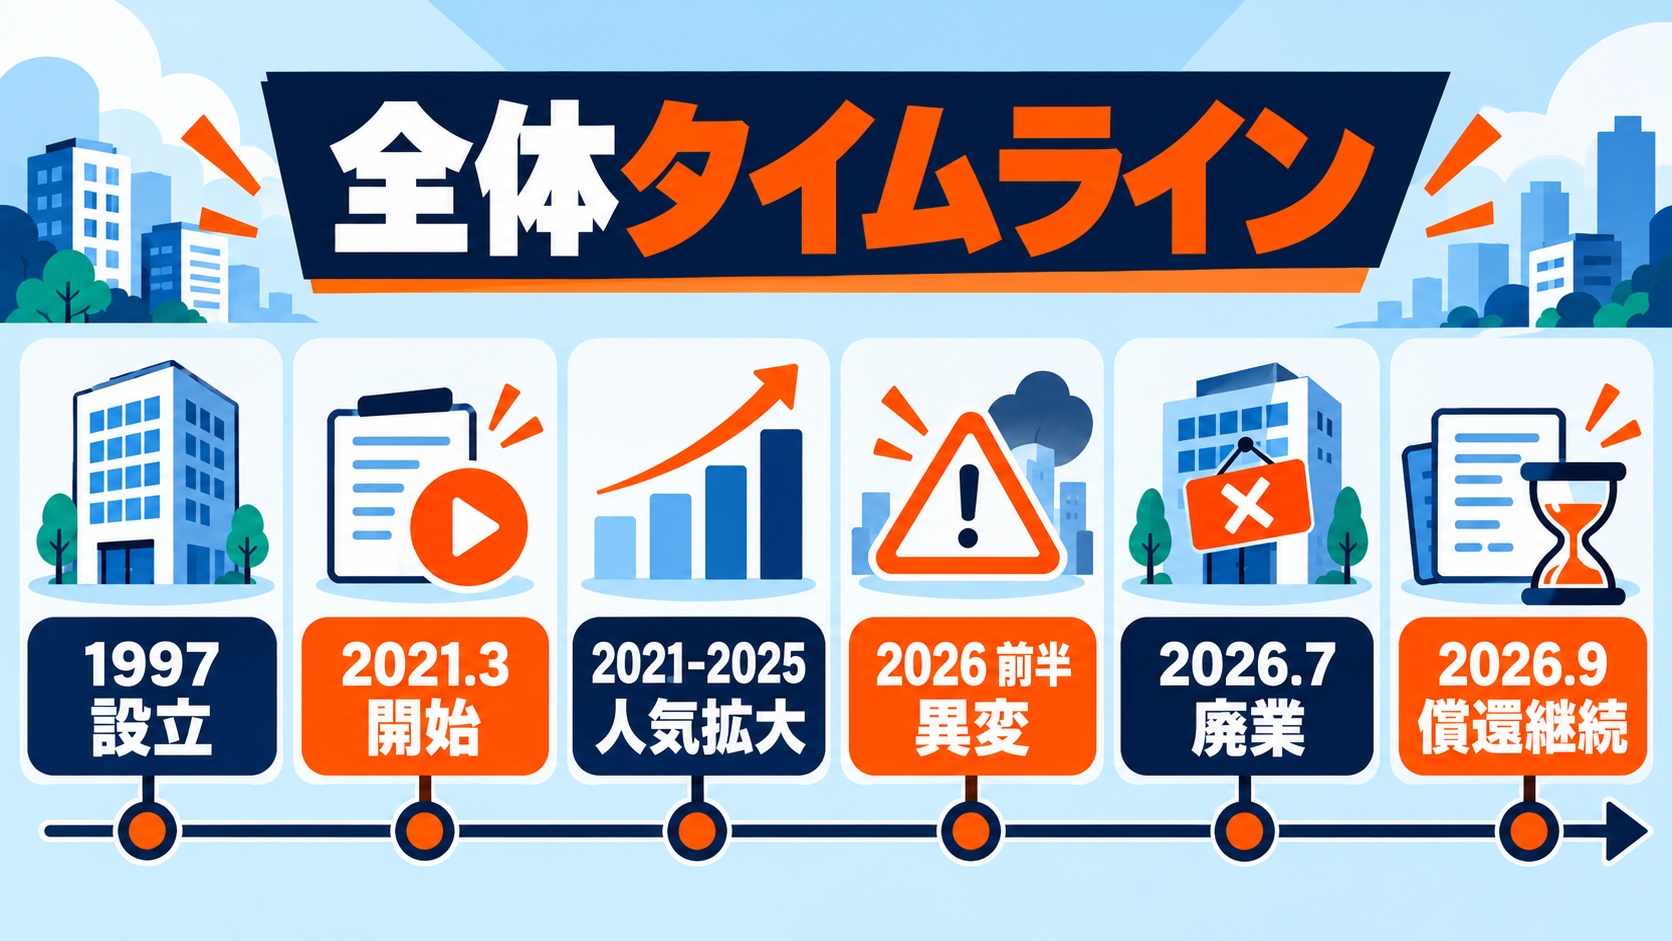
創業から現在までの流れを、1枚の表にまとめました。
| 時期 | 出来事 | 投資家から見た状況 |
|---|---|---|
| 1997年7月 | カチデベロップメント株式会社 設立*3 | 都内中心の不動産買取・再販会社として活動 |
| 2021年3月 | Victory Fund サービス開始(1号ファンド募集)*2、*3 | 「老舗不動産会社の高利回りファンド」として注目 |
| 2021〜2024年 | ファンドを連続組成、即完売が続く*2、*4 | 数分で満額成立する人気サービスに |
| 2023年5月 | 8号ファンドが期日前償還*5 | 予定より早い償還で評価が高まる |
| 2023年6月 | 14号ファンド募集開始*3 | 運営会社サイトの「お知らせ」はここで途絶える |
| 2025年ごろ | 想定利回りが12〜15%へ、募集額も大型化*2 | 高利回りを求める資金がさらに集まる |
| 2026年3月 | 32号の運用終了予定日を過ぎても案内がないとの声*2 | 償還遅延が表面化 |
| 2026年前半 | サーバ停止トラブル、新規募集の停止*6 | 運営体制のほころびが表に出る |
| 2026年4月以降 | 東京都へ問い合わせが相次ぎ、口頭による指導*8 | 行政も状況を把握し始める |
| 2026年7月3日 | 東京都へ廃業届出を提出*1 | この時点で投資家は知らされていない |
| 2026年7月7日 | 東京都が届出を受理*1 | 手続き上、事業廃止が確定 |
| 2026年7月17日 | 投資家へ廃業を開示*1 | 提出から2週間後にようやく知らされる |
| 2026年7月以降 | 公式サイトがメンテナンスに入り、明けにファンド一覧が消失*8、*9 | 自分の出資案件の条件を確認できなくなる |
| 2026年8月 | 一部ファンドで元本の分割返済を案内*1、*2 | 一括での返還は見込みにくい状況に |
| 2026年9月24日現在 | みなし事業者として償還処理が継続*1 | 完了時期は未確定 |
※出典
*1:ゴクラクJOURNAL|Victory Fund運営のカチデベロップメントが廃業。東京都への取材で判明したこと
*2:ゴクラク|victory fund ファンド実績・利回り・募集状況一覧(クチコミ欄)
*4:ゴクラクJOURNAL|Victory Fund(ビクトリーファンド)の評判は?運営会社の廃業と償還遅延の実態を調査
*5:カチデベロップメント株式会社|「victory fund第8号 大田区大森北1丁目プロジェクト」の期日前償還について
*6:ゴクラクJOURNAL|【電話で独自取材】ビクトリーファンドの償還遅延を10万円投資中の私が調査!ネットで話題の物件売却疑惑とは?
*8:ゴクラクJOURNAL|【メンテ1ヶ月続く?】10万出資中の私がビクトリーファンド運営会社へ電話取材
*9:ゴクラクJOURNAL|廃業のビクトリーファンドに独自取材!物件売却した37号ファンドの謎と、サイトからファンド一覧が全て消えた理由
*15:官報
Victory Fundが後発ながら投資家の信頼を集められたのは、運営会社が新興のIT系企業ではなく、20年以上の実績を持つ不動産会社だったからです。
まずは、この会社がどんな出自を持っていたのかを確認します。
Victory Fundを運営するのは、カチデベロップメント株式会社です。
公式サイトの会社概要では、設立は平成9年(1997年)7月7日、所在地は東京都中央区日本橋本町、資本金は1億3,425万円。*3
宅地建物取引業の免許は東京都知事(5)第79547号で、カッコ内の数字は免許の更新回数を示します。*3
宅建業免許は5年ごとの更新なので、(5)は20年以上にわたって事業を続けてきた会社であることを意味します。
主力事業は、都内を中心とした不動産の買取と再販です。*3
古いビルや空室のあるマンションを買い取り、リノベーションや用途変更で価値を高めてから売却する、いわゆるバリューアップ型のビジネスモデルでした。*3
※出典
投資家が「老舗不動産会社だから安心」と感じた根拠は、公式サイトに記載された運営体制の説明にありました。
公開情報から確認できる範囲を整理すると、次のとおりです。*2、*3
| 項目 | 公開されている内容 |
|---|---|
| 代表者 | 代表取締役 豊嶋 克廣 氏 |
| 主要メンバーの出身 | メガバンクで不動産事業を含む法人取引に従事 |
| 強みとして掲げていた点 | 東京地区の不動産市況と関連ネットワークの蓄積 |
| 業務管理者の経歴 | 東京地区で収益物件・買取転売など多方面の不動産事業に従事 |
| 事業の方針 | 既存物件の立地・用途・価格に着目し、バリューアップ工事で賃貸利益と売却利益を創出 |
ポイントは、次の2点に集約されます。
不動産クラウドファンディングでは、運営体制の情報がこれ以上公開されないケースも多くあります。
そのなかで、経歴の方向性まで説明されていたことは、当時の投資家にとって安心材料のひとつでした。
同社は不動産特定共同事業者の許可(東京都知事 第149号)を取得し、2021年3月に1号ファンドの募集を開始しました。*2、*3
不動産クラウドファンディング市場としては後発の参入で、すでに大手や上場企業系のサービスが複数存在していた時期です。
そのなかで同社が打ち出したのが、自社の仕入れルートをそのままファンド化するという戦略でした。*3
Victory Fundのファンドは、賃料収入(インカムゲイン)と売却益(キャピタルゲイン)の両方を収益源とする設計でした。*3
買い取った物件を運用しながら賃料を得て、最終的に売却した利益を投資家に分配するという流れです。
また、投資家の元本を守る仕組みとして優先劣後方式を採用していました。*4
用語:優先劣後方式 ファンドに運営会社も自己資金を出し、損失が出たときはまず運営会社の出資分(劣後出資)から減っていく仕組みです。
サービス開始からしばらくの間、Victory Fundは次の3点で評価されていました。
この3点は、当時は明確な強みでした。*4
ただし後述するとおり、このうち2つは、のちに弱点として反転することになります。
※出典
*2:ゴクラク|victory fund ファンド実績・利回り・募集状況一覧(平均利回り10.1%/平均運用期間11か月)
*4:ゴクラクJOURNAL|Victory Fund(ビクトリーファンド)の評判は?運営会社の廃業と償還遅延の実態を調査
ここからは、順調だった時期の実像を具体的に確認します。
現在は公式サイトから過去の募集情報が閲覧できないため、ゴクラクに蓄積されている掲載データをもとに整理します。
Victory Fundは、都内のマンションを中心に、ホテル、商業施設、介護・医療施設、開発用地まで幅広いアセットでファンドを組成していました。*2
1つの得意分野に絞るのではなく、買取再販の仕入れルートに乗った物件を次々とファンド化していく形です。*3
ゴクラクの事業者ページに残っている実績データは、次のとおりです。*2
| 項目 | 数値 | 補足 |
|---|---|---|
| ファンド数 | 40件 | 2021年3月からの累計 |
| 累計募集額 | 88億4,000万円 | 掲載事業者中28位 |
| 平均利回り | 10.1% | 掲載事業者中14位の高水準 |
| 最高利回り | 15.0% | 終盤の大型ファンド |
| 平均運用期間 | 11か月 | 短期運用が中心 |
5年あまりで88億円を超える資金を集めたことになります。*2
なお、公式サイトには資本金1億3,425万円と記載されていましたが、2026年8月28日付の官報では7,805万円の減資が公告されているため、この金額を2026年9月24日時点の現在の資本金として扱うことはできません。*3
人気の高さを示すのが、募集開始から数分で満額成立する、いわゆるクリック合戦の状態です。*4
投資家からは「仕事中に開始のビクトリーファンドは無理」「何分で埋まったのか」といった声が上がっており、昼休みの時間に合わせて申し込めるかどうかが話題になるほどでした。*4
運用面でも実績が積み上がっていきます。
2023年5月には、8号の大田区大森北1丁目プロジェクトについて「期日前償還」が発表されました。*5
期日前償還とは、予定より早く元本と分配金が返ってくることです。
投資家にとっては最も歓迎される結果であり、この実績が「この会社は約束を守る」という評価につながりました。
※出典
*2:ゴクラク|victory fund ファンド実績・利回り・募集状況一覧
*4:ゴクラクJOURNAL|Victory Fund(ビクトリーファンド)の評判は?運営会社の廃業と償還遅延の実態を調査
*5:カチデベロップメント株式会社|「victory fund第8号 大田区大森北1丁目プロジェクト」の期日前償還について
ここで、なぜこれほど資金が集まり続けたのかを整理します。
理由は大きく3つあります。
1つめは、高利回りと短期運用の組み合わせが、資金効率の面で非常に魅力的に見えたことです。
運用期間が平均11か月と短いため、償還された資金をすぐ次のファンドに回せます。*2
回転させるほど効率が上がるように感じられるため、一度投資した人がリピーターになりやすい構造でした。
2つめは、期日どおりの償還実績が積み上がったことです。
実際に「運用終了から1か月以内に償還された」「運用終了から数日で元本が戻ってきた」という声が積み重なり、「実績があるから安心」という評価が形成されていきました。*4
ここには落とし穴があります。
注意
過去の償還実績は、あくまで「これまでは物件が売れてきた」という記録です。
これからも同じ条件で売れることを保証するものではありません。
実績が積み上がるほど安心感は強まりますが、実績の数と将来の安全性は別物として考える必要があります。
3つめは、プロモーションによって新規投資家の入口が広がったことです。
Amazonギフト券の還元をはじめとするキャンペーンは、まだサービスを知らなかった層を呼び込む役割を果たしました。*4
特典をきっかけに登録した人が、高利回りのファンドを見て出資に進むという流れができていたことになります。
ポイント
「高利回り」「短期運用」「償還実績」「特典」は、どれも投資家を集めるうえで強力な要素です。
ただし、この4つはいずれも運営会社の財務状態を何も説明していません。
share: